

El régimen permite financiar obligaciones impositivas y de la seguridad social vencidas hasta el 30 de junio de 2026, pero no funciona como una moratoria laboral integral
La Resolución General 5875/2026 de ARCA creó un régimen especial de facilidades de pago que incluye expresamente a los consorcios de propietarios registrados ante el organismo bajo el código de forma jurídica 167. La medida alcanza obligaciones vencidas hasta el 30 de junio de 2026 y permite su cancelación mediante un esquema de financiación con pago a cuenta y cuotas mensuales.
Para los administradores y estudios contables, la novedad representa una herramienta útil para ordenar deudas fiscales y previsionales acumuladas. Sin embargo, debe interpretarse con precisión: no todas las obligaciones vinculadas con el personal pueden incorporarse y el régimen no elimina intereses ni sanciones.
El plan tampoco reemplaza el análisis contable ni la revisión jurídica de la situación del consorcio. Antes de adherir, es necesario identificar correctamente cada concepto, verificar las declaraciones juradas presentadas, determinar qué períodos continúan impagos y evaluar si la caja podrá sostener las cuotas sin afectar las obligaciones corrientes.
La posibilidad de ingresar a un plan no debería utilizarse para postergar la revisión de la deuda. Al contrario, obliga a realizar un ordenamiento previo que permita conocer qué se debe, por qué se debe y qué conceptos deben resolverse por fuera del régimen.
Qué puede incorporarse al plan
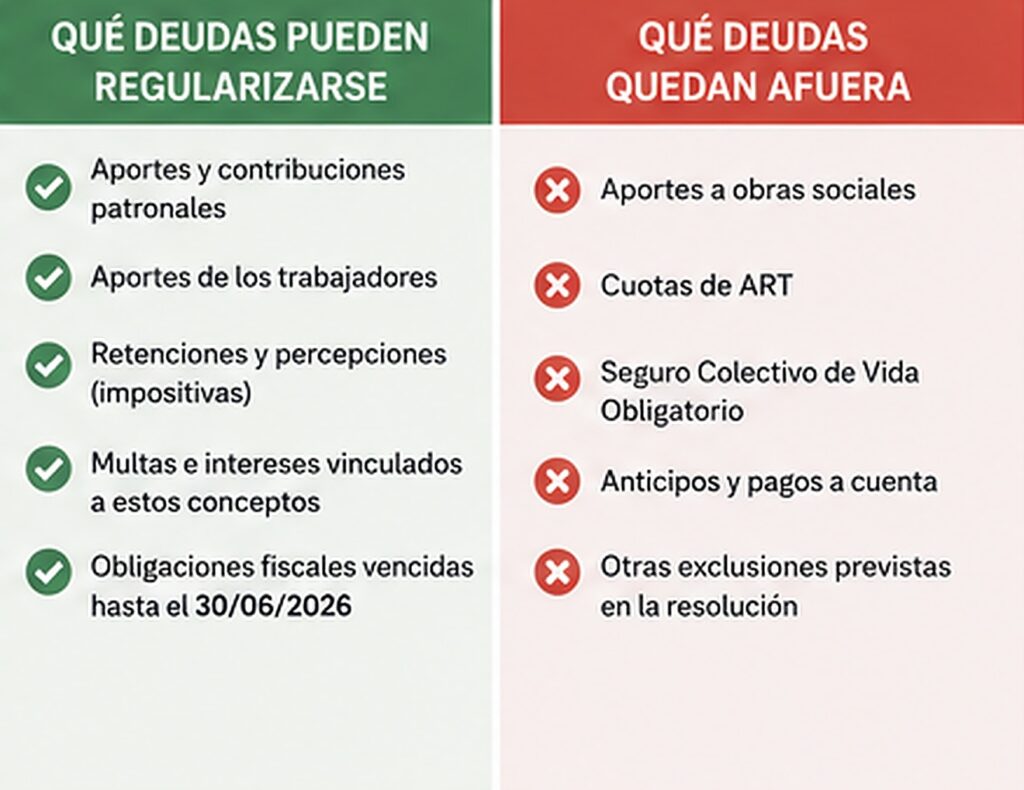
El nuevo régimen permite incluir obligaciones impositivas y de los recursos de la seguridad social, junto con sus accesorios, siempre que hayan vencido hasta el 30 de junio de 2026. También comprende retenciones y percepciones impositivas, determinadas obligaciones aduaneras y multas aplicadas hasta esa fecha.
En el caso de un consorcio, los conceptos potencialmente alcanzados pueden incluir deudas vinculadas con las contribuciones patronales y los aportes personales de trabajadores en relación de dependencia, en la medida en que no correspondan a conceptos expresamente excluidos.
También pueden regularizarse intereses y multas relacionados con obligaciones admitidas. Sin embargo, la resolución aclara que la adhesión no implica condonación ni reducción de intereses resarcitorios, intereses punitorios o sanciones. El régimen ofrece financiación, no una quita.
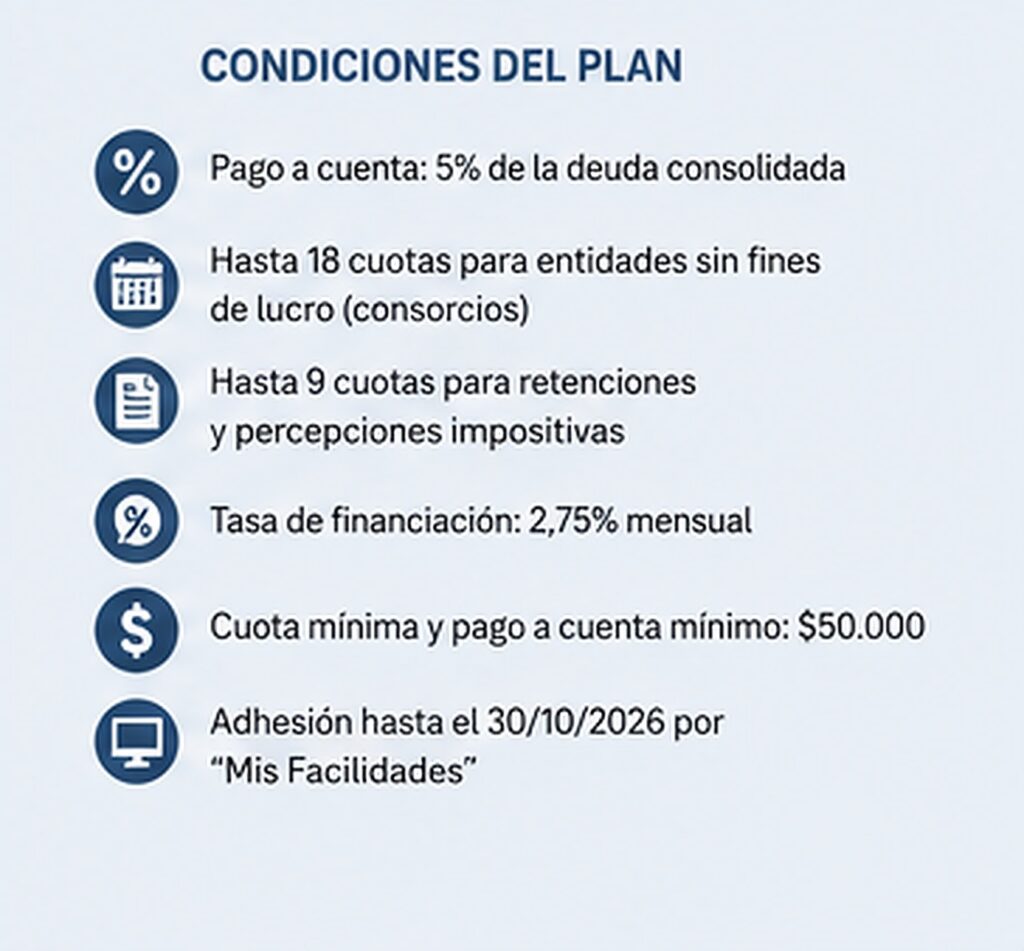
Para las entidades sin fines de lucro —categoría en la que la resolución incluye a los consorcios— las obligaciones impositivas, aduaneras y de seguridad social pueden financiarse en hasta 18 cuotas. Las retenciones y percepciones impositivas tienen un máximo de nueve cuotas. El pago a cuenta es del 5% de la deuda consolidada y la tasa de financiación mensual prevista es del 2,75%. Tanto el pago inicial como cada cuota deben alcanzar un mínimo de $50.000.
La adhesión puede efectuarse hasta el 30 de octubre de 2026 mediante el servicio “Mis Facilidades”, dentro de la opción específica para obligaciones vencidas al 30 de junio de 2026. La presentación se perfecciona con la cancelación del pago a cuenta y es comunicada a través del Domicilio Fiscal Electrónico.
La existencia de hasta 18 cuotas puede resultar atractiva, pero no significa que siempre convenga utilizar el plazo máximo. El administrador y el contador deberían comparar el costo financiero, el flujo previsto de expensas y la capacidad real de pago.
Un plan demasiado largo reduce el importe mensual, pero prolonga la carga financiera. Uno demasiado corto puede presionar la caja y aumentar el riesgo de incumplimiento.
Las obligaciones que no pueden incluirse
El punto más importante para los consorcios empleadores es que el régimen no cubre todas las obligaciones derivadas de la relación laboral.
Quedan excluidos los aportes y contribuciones destinados al Régimen Nacional de Obras Sociales, las cuotas correspondientes al Seguro Colectivo de Vida Obligatorio y los importes destinados a las Aseguradoras de Riesgos del Trabajo. También están excluidos los intereses, multas y accesorios vinculados con esos conceptos.
Por lo tanto, un consorcio con deuda de seguridad social no puede asumir que todo el saldo reflejado en una declaración jurada podrá incorporarse al plan.
Una misma obligación mensual puede contener componentes con tratamientos distintos. Parte de la deuda podría ingresar al régimen y otra parte debería cancelarse por separado.
Por ejemplo, si el consorcio tiene impagos aportes y contribuciones patronales, deuda con la obra social, cuotas de ART y Seguro Colectivo de Vida Obligatorio, deberá desagregar cada concepto. Los componentes admitidos podrán financiarse, mientras que obra social, ART y seguro de vida continuarán exigibles fuera del plan.
Esta distinción es central porque se trata de obligaciones vinculadas con la cobertura y protección de los trabajadores. Incorporar una parte de la deuda fiscal a un plan no regulariza automáticamente la relación con la obra social, la aseguradora de riesgos ni la compañía responsable del seguro obligatorio.
También quedan excluidos los anticipos y pagos a cuenta, determinadas obligaciones de IVA vinculadas con servicios del exterior o servicios digitales, las cuotas de planes de facilidades que continúan vigentes y una serie de conceptos específicos que, en general, tendrán menor incidencia en la operatoria habitual de un consorcio.
El administrador no debería basarse únicamente en el saldo general que aparece en el sistema. Debe solicitar al estudio contable una apertura por período, impuesto, concepto y subconcepto.
Sin esa conciliación, existe el riesgo de ingresar al plan solo una parte de la deuda y creer erróneamente que el consorcio quedó completamente regularizado.
Cómo ordenar la deuda antes de adherir
Antes de presentar el plan, conviene realizar una revisión en etapas.
Primero, debe conciliarse la cuenta corriente de ARCA con la contabilidad del consorcio. Es necesario verificar que las declaraciones juradas estén presentadas, que los pagos efectuados hayan sido correctamente imputados y que no existan saldos originados por errores formales.
Una deuda puede deberse a falta de pago, pero también a una declaración rectificativa, una compensación no procesada o un volante electrónico abonado con un código incorrecto.
Segundo, deben separarse las obligaciones incluidas de las excluidas. Para los consorcios con personal, esta clasificación debería mostrar claramente capital, intereses y multas correspondientes a seguridad social general, obra social, ART y Seguro Colectivo de Vida Obligatorio.
Tercero, es necesario revisar los intereses calculados. El sistema incorpora los intereses resarcitorios y punitorios de las obligaciones adheridas y, según la resolución, esos importes no pueden ser modificados por el contribuyente una vez incorporados al plan.
Cuarto, debe proyectarse el flujo financiero. La adhesión exige un pago inicial del 5% y luego cuotas mensuales. Al mismo tiempo, el consorcio deberá continuar pagando salarios, cargas sociales corrientes, proveedores, servicios y el resto de las obligaciones excluidas.
No alcanza con verificar que existe dinero para abonar el anticipo. Debe comprobarse que la recaudación mensual permitirá sostener el plan hasta su finalización.
Quinto, conviene definir prioridades. Las deudas excluidas vinculadas con obra social, ART y seguro de vida no deberían quedar relegadas solo porque no pueden financiarse por este régimen. Deben incorporarse a un cronograma paralelo de cancelación o negociación, con asesoramiento contable y laboral.
El plan caduca automáticamente si se dejan impagas dos cuotas consecutivas o alternadas y transcurren 60 días desde el vencimiento de la segunda. También caduca si queda impaga la última cuota y pasan 60 días desde su vencimiento. Operada la caducidad, ARCA queda habilitada para iniciar acciones judiciales por el saldo pendiente.
Por eso, ingresar sin una proyección realista puede empeorar la situación. El consorcio habrá efectuado un pago a cuenta, asumido una nueva obligación mensual y, si el plan cae, continuará debiendo el saldo con los intereses correspondientes.
¿Puede el administrador adherir sin convocar a asamblea?
La resolución de ARCA establece quién puede acceder, qué deudas se admiten y cómo debe presentarse el plan. No determina, en cambio, qué autorización interna necesita el administrador dentro de cada consorcio.
Esa cuestión debe analizarse a partir del reglamento de propiedad horizontal, las facultades conferidas al administrador, las decisiones previas de la asamblea, la magnitud de la deuda y el impacto financiero que tendrá el plan.
El administrador tiene a su cargo la gestión ordinaria, el pago de las obligaciones del consorcio y el cumplimiento de deberes fiscales y laborales. Sin embargo, la incorporación de una deuda relevante a un plan puede implicar comprometer fondos futuros durante varios meses, reconocer formalmente determinados saldos y aceptar condiciones de financiación.
Por ese motivo, no resulta prudente aplicar una respuesta única para todos los casos.
Cuando se trata de una deuda de escasa magnitud, originada en un desfasaje transitorio y cuya regularización entra claramente dentro de las funciones ordinarias, podría existir mayor margen de actuación administrativa.
Si el plan compromete una parte importante del presupuesto, exige una expensa extraordinaria, involucra errores de gestiones anteriores o incluye deudas controvertidas, debería analizarse la intervención del consejo y, eventualmente, de la asamblea.
Como criterio mínimo, el administrador debería informar al consejo antes de la adhesión, presentar el detalle de la deuda, explicar qué conceptos ingresarán, cuáles permanecerán afuera, cuál será el anticipo y cómo se pagarán las cuotas.
La decisión debe quedar documentada. Puede incorporarse a un acta del consejo, a un informe especial o a la rendición de cuentas, según la estructura y las facultades del consorcio.
También debería conservarse la constancia de adhesión, el detalle de obligaciones consolidadas, el comprobante del pago a cuenta, el cronograma de cuotas y las comunicaciones con el estudio contable.
No conviene presentar el plan como un simple trámite fiscal. Tiene efectos financieros y administrativos que deben ser explicados a quienes controlan la gestión.
La transparencia es especialmente importante si la deuda se originó por falta de presentación, omisión de pago o errores imputables a la administración. El plan puede ser una herramienta para regularizar, pero no reemplaza la explicación sobre cómo se generó el incumplimiento.
La adhesión tampoco debería impedir que el consorcio evalúe responsabilidades si existieron fallas profesionales. Regularizar frente a ARCA y analizar el origen de la deuda son dos procesos distintos.
Un plan útil, pero no una solución integral
El nuevo régimen puede ayudar a los consorcios que acumularon obligaciones impositivas o de seguridad social y necesitan distribuir su pago en el tiempo. Su principal ventaja es ofrecer hasta 18 cuotas a entidades sin fines de lucro y permitir que, mientras el plan se mantenga vigente, no se inicien acciones de cobro por las obligaciones incorporadas.
Pero no debe comunicarse como una moratoria laboral completa.
Las deudas con obra social, ART y Seguro Colectivo de Vida Obligatorio quedan afuera. Los intereses y multas no se condonan. El plan exige un anticipo, tiene cuotas mínimas y puede caducar si no se sostiene.
Para el administrador, la tarea no consiste únicamente en ingresar a “Mis Facilidades”. Debe coordinar al estudio contable, ordenar la deuda, verificar las exclusiones, proyectar la caja, informar al consejo y documentar la decisión.
El régimen ofrece una oportunidad para regularizar, pero también expone la necesidad de contar con una administración fiscal más ordenada. Un consorcio que no conoce la composición de su deuda difícilmente pueda elegir correctamente qué financiar, qué pagar de inmediato y qué someter a revisión profesional.
Antes de adherir, conviene responder cinco preguntas: qué se debe, qué conceptos pueden ingresar, qué obligaciones continuarán afuera, cuánto costará el plan y qué órgano del consorcio debe conocer o aprobar la decisión.
Solo después de responderlas, el plan puede convertirse en una herramienta de orden y no en una nueva obligación difícil de sostener.


