

El seguimiento temprano, la documentación y una política de cobro definida permiten actuar antes de que la deuda comprometa los servicios esenciales
La morosidad en el pago de expensas continúa siendo uno de los principales problemas operativos para los administradores. Durante los primeros cinco meses de 2026, dos relevamientos privados ubicaron el nivel de incumplimiento en torno al 17%: Octavo Piso analizó más de 200.000 unidades funcionales, mientras que ConsorcioAbierto informó un porcentaje similar sobre los edificios que utilizan su plataforma. En los barrios cerrados, el promedio informado fue incluso algo superior al registrado en edificios. infobae
El dato muestra una leve mejora frente a 2025, pero sigue representando un nivel alto. En términos prácticos, un consorcio con cien unidades puede encontrarse con aproximadamente diecisiete que no abonaron sus expensas en tiempo y forma. El impacto no depende únicamente de la cantidad de deudores: también importa cuánto deben, desde cuándo, qué porcentaje del presupuesto representan y si la deuda se concentra en pocas unidades.
Las expensas no son una obligación abstracta. Financian salarios, cargas sociales, seguros, servicios públicos, limpieza, mantenimiento, seguridad, ascensores, bombas, reparaciones y obligaciones impositivas. Cuando una parte relevante de los propietarios deja de pagar, esos gastos no desaparecen. El déficit se traslada a la caja del consorcio, obliga a utilizar reservas, posterga trabajos o incrementa la carga sobre quienes cumplen.
Por eso, la morosidad no debería abordarse solamente como una cuestión judicial. Antes de que una deuda llegue a un abogado, existe una etapa administrativa en la que el administrador puede detectar el atraso, comunicarlo, documentarlo y ofrecer una vía razonable de regularización.
El error más frecuente es esperar demasiado. En algunos consorcios, el seguimiento comienza cuando la deuda ya acumula varios meses y el propietario considera que el monto es imposible de afrontar. En otros, se envían recordatorios informales durante un tiempo prolongado sin dejar constancia clara ni establecer una fecha límite.
Una política efectiva debe actuar desde el primer vencimiento, pero sin confundir firmeza con hostilidad.
El primer paso es contar con información confiable. La administración necesita un reporte de mora actualizado que permita identificar, como mínimo, la unidad, el titular registrado, los períodos pendientes, el capital adeudado, los intereses aplicados, los pagos parciales, los convenios existentes y las gestiones realizadas.
No alcanza con visualizar un saldo acumulado en la liquidación. Para gestionar correctamente, debe poder reconstruirse cómo se formó la deuda y qué comunicaciones se mantuvieron con el propietario.
En la Provincia de Buenos Aires, las liquidaciones deben informar el saldo anterior y actual, los intereses punitorios, los convenios de pago aprobados y el listado de unidades en mora con sus períodos y montos. También deben detallarse los juicios por cobro de expensas cuando existan. Argentina
La información debe revisarse todos los meses. Una unidad que aparece por primera vez con deuda requiere un tratamiento distinto de aquella que acumula seis meses, incumplió un convenio anterior o ya fue derivada a instancia judicial.
El seguimiento temprano permite también detectar errores. Un pago puede no haber sido identificado, una transferencia puede haberse imputado a otra unidad o el titular puede no haber recibido correctamente la liquidación. Resolver esas situaciones rápidamente evita que un problema administrativo termine convertido en un conflicto.
La primera comunicación debería ser breve, clara y respetuosa. Puede informar que se detectó un saldo pendiente, indicar los períodos, el importe actualizado, las formas de pago y un canal de contacto para aclaraciones.
No conviene comenzar con acusaciones ni con amenazas judiciales automáticas. El objetivo inicial es confirmar que la deuda existe, verificar si hubo un problema de imputación y facilitar el pago.
Sin embargo, la cordialidad no debe traducirse en indefinición. Toda comunicación debería incluir una fecha concreta para regularizar o responder. Frases como “cuando pueda comuníquese” o “quedamos a la espera” no establecen un plazo operativo.
También es recomendable evitar que el seguimiento dependa de conversaciones dispersas por WhatsApp. Los mensajes pueden utilizarse como apoyo, pero las gestiones importantes deberían quedar registradas mediante correo electrónico, sistema de administración, nota o medio fehaciente cuando corresponda.
La trazabilidad cumple dos funciones. Por un lado, permite que el administrador, el consejo y eventualmente el asesor legal conozcan qué se hizo. Por otro, evita discusiones posteriores sobre supuestas promesas, excepciones o acuerdos que nunca fueron formalizados.
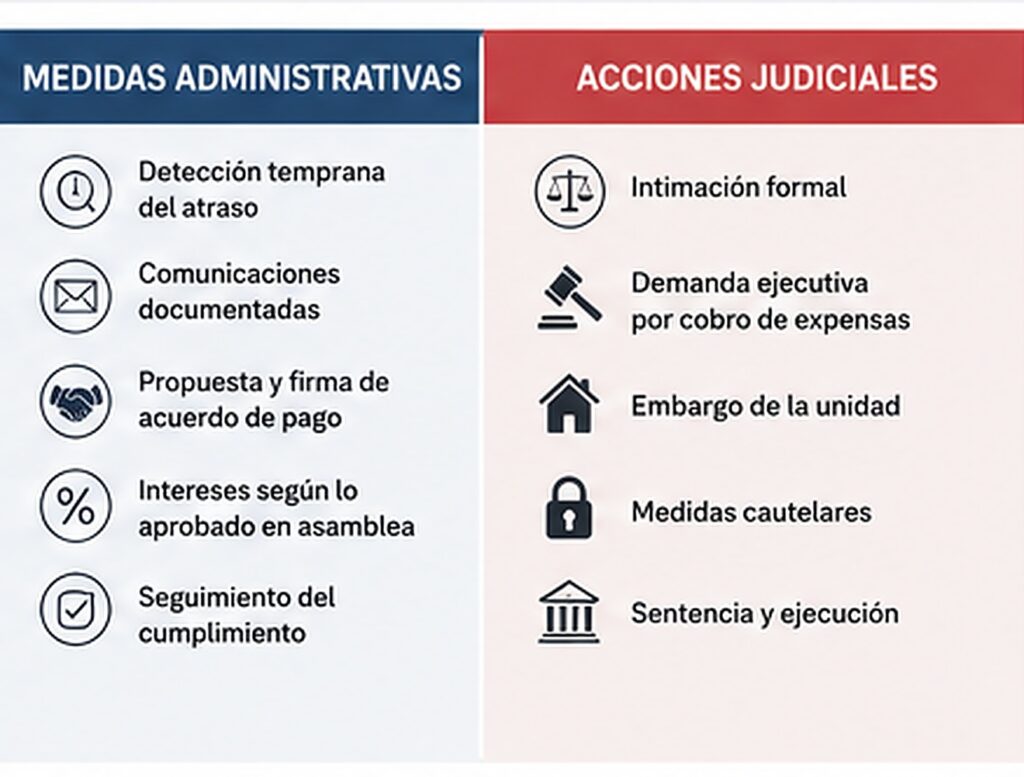
Medidas administrativas: actuar antes de judicializar
La etapa administrativa comprende todas las acciones que el consorcio puede realizar para lograr el cobro sin iniciar un proceso judicial. Debe estar organizada mediante un procedimiento uniforme y conocido.
Una secuencia posible puede incluir un recordatorio después del primer vencimiento, una comunicación formal ante la continuidad del atraso, contacto directo para conocer la situación, propuesta de regularización cuando resulte viable y una intimación final antes de la derivación legal.
Los plazos deben definirse según el tamaño, la caja y las características del consorcio. No existe una única política válida para todos, pero sí debería evitarse que cada caso se resuelva de manera improvisada.
La administración debe aplicar el mismo criterio a situaciones equivalentes. Si a un propietario se le ofrecen seis cuotas sin interés y a otro se le exige el pago inmediato sin una razón objetiva, se generan cuestionamientos y se debilita la autoridad del procedimiento.
Esto no significa que todos los acuerdos deban ser idénticos. Puede considerarse la antigüedad de la deuda, la conducta de pago anterior, el monto, la existencia de circunstancias excepcionales y la capacidad real de cumplimiento. Lo importante es que las diferencias tengan una justificación y cuenten con respaldo institucional.
Los acuerdos de pago pueden ser una herramienta útil cuando permiten recuperar la deuda sin comprometer el flujo corriente. Pero un convenio mal diseñado puede transformar una deuda vencida en una promesa difícil de controlar.
Todo acuerdo debería identificar con precisión:
- El capital adeudado y los períodos incluidos.
- Los intereses calculados hasta la fecha.
- El importe de cada cuota y sus vencimientos.
- La obligación de continuar pagando las expensas corrientes.
- Las consecuencias del incumplimiento.
- La forma en que se imputarán los pagos.
- La eventual caducidad del plan y derivación al abogado.
Un punto central es que el propietario no debería limitarse a pagar el convenio mientras vuelve a acumular las expensas mensuales. La regularización solo funciona si se atiende simultáneamente la deuda anterior y la obligación corriente.
En la Provincia de Buenos Aires, la Ley 14.701 dispone que los convenios de pago informados en las liquidaciones sean aprobados por la asamblea de copropietarios. Esto obliga a revisar previamente cuál es el mecanismo que corresponde en cada consorcio y evita que el administrador conceda unilateralmente condiciones para las que no tiene facultades. Argentina
Una forma práctica de agilizar la gestión es que la asamblea apruebe una política general de convenios. Por ejemplo, puede fijar cantidad máxima de cuotas, anticipo mínimo, tratamiento de los intereses y condiciones de caducidad. Así, el administrador puede operar dentro de parámetros previamente autorizados sin convocar una asamblea para cada caso, siempre que el reglamento y el asesoramiento jurídico lo permitan.
El consejo de propietarios también cumple un papel importante, pero no debería reemplazar al administrador ni negociar informalmente con cada deudor.
Su función puede incluir revisar periódicamente el estado de mora, controlar que se aplique la política aprobada, acompañar decisiones sobre casos relevantes y aprobar el certificado de deuda cuando corresponda iniciar la ejecución, si el consorcio cuenta con consejo.
El Código Civil y Comercial establece que el certificado de deuda expedido por el administrador y aprobado por el consejo de propietarios, si existe, constituye título ejecutivo para el cobro de expensas y demás contribuciones. Argentina
El consejo tampoco debería difundir situaciones personales ni exponer a los deudores. La información debe manejarse dentro del marco necesario para adoptar decisiones y controlar la administración.
La publicación del listado de unidades en mora en la liquidación, cuando la normativa aplicable así lo exige, no habilita a utilizar grupos de WhatsApp, carteleras o reuniones para señalar, presionar o ridiculizar a una persona. El cobro debe mantenerse dentro de canales institucionales.
Los intereses son otro aspecto que requiere orden. Su finalidad es compensar el atraso e incentivar el cumplimiento, pero no deben establecerse de manera arbitraria.
La tasa aplicable debe surgir del reglamento, de una decisión válida de la asamblea o del criterio jurídico correspondiente. Además, puede ser revisada judicialmente si resulta desproporcionada.
El administrador debe evitar modificarla por decisión propia o aplicar mecanismos diferentes según cada unidad. También debe poder explicar cómo se calcula y reflejarlo correctamente en la liquidación.
Una tasa demasiado baja puede alentar la mora si resulta financieramente más conveniente deber expensas que acceder a otra fuente de crédito. Una tasa excesiva puede dificultar cualquier regularización y generar cuestionamientos. El equilibrio debe definirse institucionalmente y revisarse cuando cambian las condiciones económicas.
La gestión de la morosidad también requiere priorizar la caja. No todas las obligaciones del consorcio tienen la misma posibilidad de postergación.
Los salarios, aportes, seguros, servicios esenciales, ascensores, bombas, instalaciones de gas, sistemas contra incendios y reparaciones de seguridad no deberían quedar comprometidos por falta de previsión. Cuando la mora aumenta, el administrador debe mostrar al consejo y a la asamblea cómo afecta el flujo de fondos y qué gastos están en riesgo.
El fondo de reserva puede ayudar ante un desfasaje transitorio, pero no debería utilizarse de manera permanente para financiar deudas crónicas. Si todos los meses se consume reserva para cubrir unidades morosas, el consorcio pierde capacidad para responder ante una emergencia.
Tampoco es sano trasladar indefinidamente el déficit a quienes pagan. En algunos casos, una expensa mayor resulta inevitable para sostener la operación, pero esa decisión no puede reemplazar la gestión de cobro.
Cuándo termina la gestión administrativa y comienza la instancia legal
La derivación a un abogado no debería ser una reacción emocional frente a un propietario difícil, sino el cumplimiento de una etapa previamente establecida.
La política del consorcio puede determinar que una deuda pase a instancia legal al alcanzar cierta cantidad de períodos, un monto determinado, el incumplimiento de una intimación o la caída de un convenio.
Ese criterio debe permitir actuar a tiempo. Esperar uno o dos años para iniciar el cobro suele agravar el problema, aumenta el capital, dificulta el acuerdo y expone al consorcio a financiar durante demasiado tiempo al deudor.
Antes de derivar el expediente, la administración debe verificar que la documentación esté completa. El abogado debería recibir:
- Estado de deuda detallado y actualizado.
- Liquidaciones involucradas.
- Datos del titular y de la unidad.
- Reglamento de propiedad horizontal.
- Actas que establezcan intereses o autoricen políticas de cobro.
- Comunicaciones e intimaciones realizadas.
- Convenios incumplidos, si los hubiera.
- Certificado de deuda correctamente emitido.
- Información sobre pagos posteriores o depósitos judiciales.
Una carpeta incompleta demora la acción y puede generar inconsistencias.
La instancia judicial cambia el rol del administrador. Desde ese momento, no debería seguir negociando condiciones de manera paralela sin coordinación con el abogado. Un acuerdo informal puede afectar la estrategia, modificar el saldo reclamado o generar contradicciones.
Toda propuesta del deudor debe ser comunicada al profesional interviniente y sometida a las autorizaciones que correspondan.
El inicio del proceso judicial tampoco garantiza un cobro inmediato. Puede haber intimaciones, defensas, embargos, acuerdos, costas y tiempos procesales. Por eso, la vía judicial es una herramienta necesaria, pero no sustituye la prevención administrativa.
El Código Civil y Comercial obliga a los propietarios a pagar las expensas ordinarias y extraordinarias, y establece que no pueden liberarse de esa obligación por no utilizar los servicios, abandonar la unidad o invocar otros reclamos contra el consorcio, salvo las vías específicas previstas por la ley. También indica que, además del propietario, los poseedores por cualquier título están obligados al pago, sin liberar al titular. Argentina
Estas reglas brindan al consorcio una base fuerte para reclamar, pero no eliminan la necesidad de liquidar correctamente, documentar y actuar dentro de las facultades previstas.
La diferencia entre gestión administrativa y acción judicial debe quedar clara:
La administración detecta, informa, documenta, calcula, ofrece alternativas autorizadas y prepara el legajo. El abogado intima por las vías legales, inicia la ejecución, solicita medidas y representa al consorcio en el expediente.
Cuando estos roles se mezclan, aparecen errores. El administrador no debería prometer resultados judiciales, amenazar con embargos sin intervención profesional ni interpretar defensas legales. El abogado, a su vez, necesita recibir información actualizada y conocer cualquier pago realizado después de iniciar el reclamo.
Una política profesional de morosidad no se mide solamente por cuántos juicios inicia. Se mide por la rapidez con la que detecta el atraso, la claridad de las comunicaciones, la calidad de los acuerdos, la consistencia de los intereses y la capacidad de derivar los casos antes de que comprometan la operación.
El 17% informado para 2026 no significa que todos los consorcios atraviesen la misma situación ni que todas las deudas tengan igual gravedad. Pero confirma que la falta de pago dejó de ser un problema excepcional y debe tratarse como un proceso permanente de administración. infobae
Esperar a que falte dinero para pagar salarios o servicios es llegar tarde. El mejor momento para gestionar la mora es cuando aparece el primer atraso, no cuando la caja ya está paralizada.
El administrador necesita reglas aprobadas, información mensual, canales documentados y respaldo del consejo. El consorcio necesita comprender que ofrecer un acuerdo no implica renunciar al cobro y que iniciar una acción judicial no debería ser una improvisación ni una amenaza. La prevención, la firmeza y la trazabilidad permiten proteger tanto al consorcio como a quienes cumplen regularmente. Porque recuperar expensas no es solamente cobrar una deuda: es preservar la continuidad de los servicios, la seguridad del inmueble y la capacidad de planificación de toda la comunidad.


